Faktúra za prenájom pre firmu: DPH, mesačná fakturácia a čo potrebuje účtovníčka
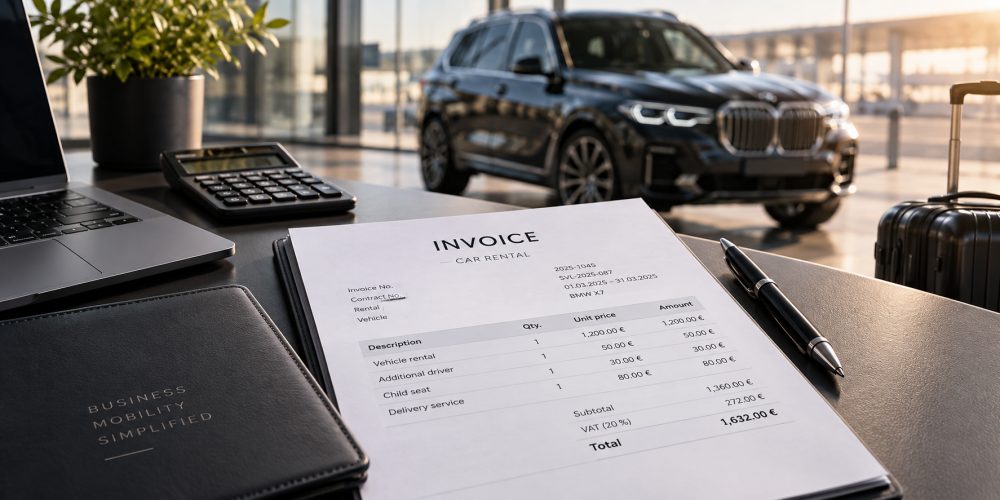
Faktúra za prenájom obsahuje rozpis nájmu a prípadných doplatkov, DPH aj spôsob úhrady. Pri dlhodobom prenájme sa môže fakturácia nastaviť po mesiacoch. Pri prenájme pre firmu z inej krajiny EÚ môže za splnenia podmienok platiť režim prenesenia daňovej povinnosti. A čo kaucia? Tá sa pri bežnej vratnej zábezpeke neúčtuje ako úhrada za samotný prenájom.
Účtovníčka nepotrebuje príbeh o tom, aké bolo auto pohodlné. Potrebuje doklad, ktorý sa dá zaúčtovať bez telefonátu. Správne údaje, jasný rozpis a informáciu o DPH.
Pri firemnom prenájme auta by preto mala byť faktúra jednoduchá na kontrolu aj zaúčtovanie. Pozrime sa, čo na nej nájdete, ako funguje fakturácia pri dlhodobom prenájme a na čo si dať pozor pri DPH.
Čo obsahuje faktúra za prenájom auta
Základom je nájom vozidla za dohodnuté obdobie. Na faktúre by malo byť jasne uvedené vozidlo, obdobie prenájmu a číslo zmluvy.
Ak ste si objednali aj doplnkové služby, mali by byť uvedené ako samostatné položky. Môže ísť napríklad o:
- ďalšieho vodiča,
- detskú sedačku,
- pristavenie alebo odovzdanie vozidla,
- poplatok spojený s cestou do zahraničia,
- prenájom vozidla so šoférom.
Nie všetky náklady však musia byť známe už pri vystavení prvej faktúry. Po vrátení vozidla preto môže nasledovať samostatné vyúčtovanie napríklad za nadlimitné kilometre, chýbajúce palivo alebo náhradu škody, ak takáto povinnosť vznikne podľa zmluvy.
Ako je to s úhradou
Na faktúre je uvedený aj spôsob úhrady. Pri platbe kartou alebo v hotovosti je tak jasné, že suma bola uhradená priamo pri prenájme.
Pri bežnom prenájme sa nájom uhrádza vopred, do 24 hodín od odoslania rezervácie (inak sa rezervácia automaticky zruší) — prevodom s variabilným symbolom z platobných údajov, prípadne kartou online, ak je k dispozícii — a faktúra nesie ten istý variabilný symbol, takže platbu k nej účtovníčka ľahko priradí. Pri mesačnej fakturácii nájdete na faktúre údaje potrebné na úhradu, napríklad variabilný symbol a dátum splatnosti.
Je to detail, ktorý môže účtovníčke ušetriť zbytočné dohľadávanie platieb.
Všetky doklady na jednom mieste
Pri firemnom prenájme nevzniká len faktúra. K dispozícii máte aj nájomnú zmluvu, prípadné dodatky a protokoly o odovzdaní a vrátení vozidla.
Ak sú dokumenty dostupné elektronicky, účtovníčke stačí poslať príslušný PDF doklad alebo jej sprístupniť zákaznícky účet. Nemusí spätne hľadať dokumenty v e-mailoch.
DPH pri prenájme auta
Pri firemnom prenájme vozidla je dôležité, na aký účel sa vozidlo používa a aký je režim konkrétnej služby.
Ak ste platiteľom DPH, možnosť odpočítania DPH sa posudzuje podľa pravidiel zákona o DPH a podľa reálneho využitia vozidla. Pri výlučne podnikateľskom použití môže byť situácia iná ako pri využívaní vozidla aj na súkromné účely.
Konkrétne posúdenie preto patrí vašej účtovníčke alebo daňovému poradcovi. Ten pozná spôsob, akým firma vozidlo používa, a vie správne určiť nárok na odpočítanie DPH.
Pri zahraničných firmách je navyše potrebné posúdiť miesto dodania konkrétnej služby a príslušný režim DPH. Preto je dobré uviesť správne fakturačné údaje a IČ DPH už pri rezervácii.
Kaucia nie je platba za prenájom
Kaucia alebo vratná zábezpeka je samostatná vec.
Nejde o úhradu za prenájom vozidla ani za inú službu. Preto sa na ňu štandardne nevystavuje faktúra ako na zdaniteľné plnenie. Po skončení prenájmu sa zábezpeka podľa podmienok prenájmu vráti alebo sa prípadne použije na úhradu oprávnených nákladov.
Ak teda účtovníčka hľadá faktúru ku kaucii, je dôležité rozlišovať medzi úhradou za službu a vratnou zábezpekou.
Konkrétne účtovanie kaucie však závisí od účtovných pravidiel a nastavenia vašej firmy, preto ho treba riešiť s účtovníčkou.
Dlhodobý prenájom a mesačná fakturácia
Pri prenájme na niekoľko mesiacov nemusí byť praktické dostať jednu veľkú faktúru za celé obdobie.
Pri dlhodobom prenájme preto môže byť prenájom fakturovaný priebežne po jednotlivých obdobiach. Každý mesiac tak máte doklad za príslušné obdobie a účtovníctvo nemusí riešiť, ako rozdeľovať jeden veľký náklad medzi niekoľko mesiacov.
Ak prenájom začína alebo končí uprostred mesiaca, suma za príslušné obdobie sa môže vypočítať pomerne podľa dohodnutých podmienok prenájmu.
Výsledkom je jednoduchší prehľad nákladov aj cash flow.
Keď si auto prenajíma firma z inej krajiny
Pri zahraničnej firme je dôležité vedieť, kto je zákazník, kde má sídlo a o aký typ prenájmu ide.
Pri cezhraničnom prenájme totiž nemožno automaticky použiť jedno univerzálne pravidlo DPH. Pri prenájme dopravných prostriedkov existujú osobitné pravidlá podľa dĺžky prenájmu a typu zákazníka.
Preto je najlepšie poskytnúť fakturačné údaje a platné IČ DPH ešte pred vystavením dokladu. Režim DPH sa tak dá správne nastaviť už pri fakturácii.
Kto podpisuje zmluvu
Faktúra a nájomná zmluva by mali obsahovať správne údaje o tej istej firme.
Zmluvu preto za spoločnosť podpisuje osoba oprávnená konať v jej mene, typicky konateľ alebo poverená osoba.
Ak bude vozidlá pravidelne preberať zamestnanec, je praktické vyriešiť oprávnenie vopred. Pri ďalšom prenájme potom nemusí konateľ zakaždým osobne riešiť podpis a preberanie vozidla.
Ak je celý proces elektronický, zmluvu, dodatky aj ďalšie dokumenty vybavíte bez tlačiarne a bez kuriéra.
Modelový príklad
Firma si prenajme sedemmiestne SUV na štyri mesiace. Vozidlo budú používať konateľ a dvaja zamestnanci.
Nájom sa fakturuje každý mesiac. Na faktúre je uvedené obdobie prenájmu a cena za vozidlo. Ak počas konkrétneho obdobia vznikne ďalšia účtovateľná položka, napríklad nadlimitné kilometre, je uvedená samostatne podľa podmienok zmluvy.
Kaucia bola uhradená na začiatku prenájmu ako vratná zábezpeka. Po skončení prenájmu a vysporiadaní všetkých záväzkov sa vráti podľa podmienok zmluvy.
Účtovníčka tak každý mesiac dostane jasný doklad za príslušné obdobie a na konci prenájmu má kompletnú dokumentáciu.
Presne o to pri firemnom prenájme ide: aby faktúra nepotrebovala ďalšie vysvetlenie.